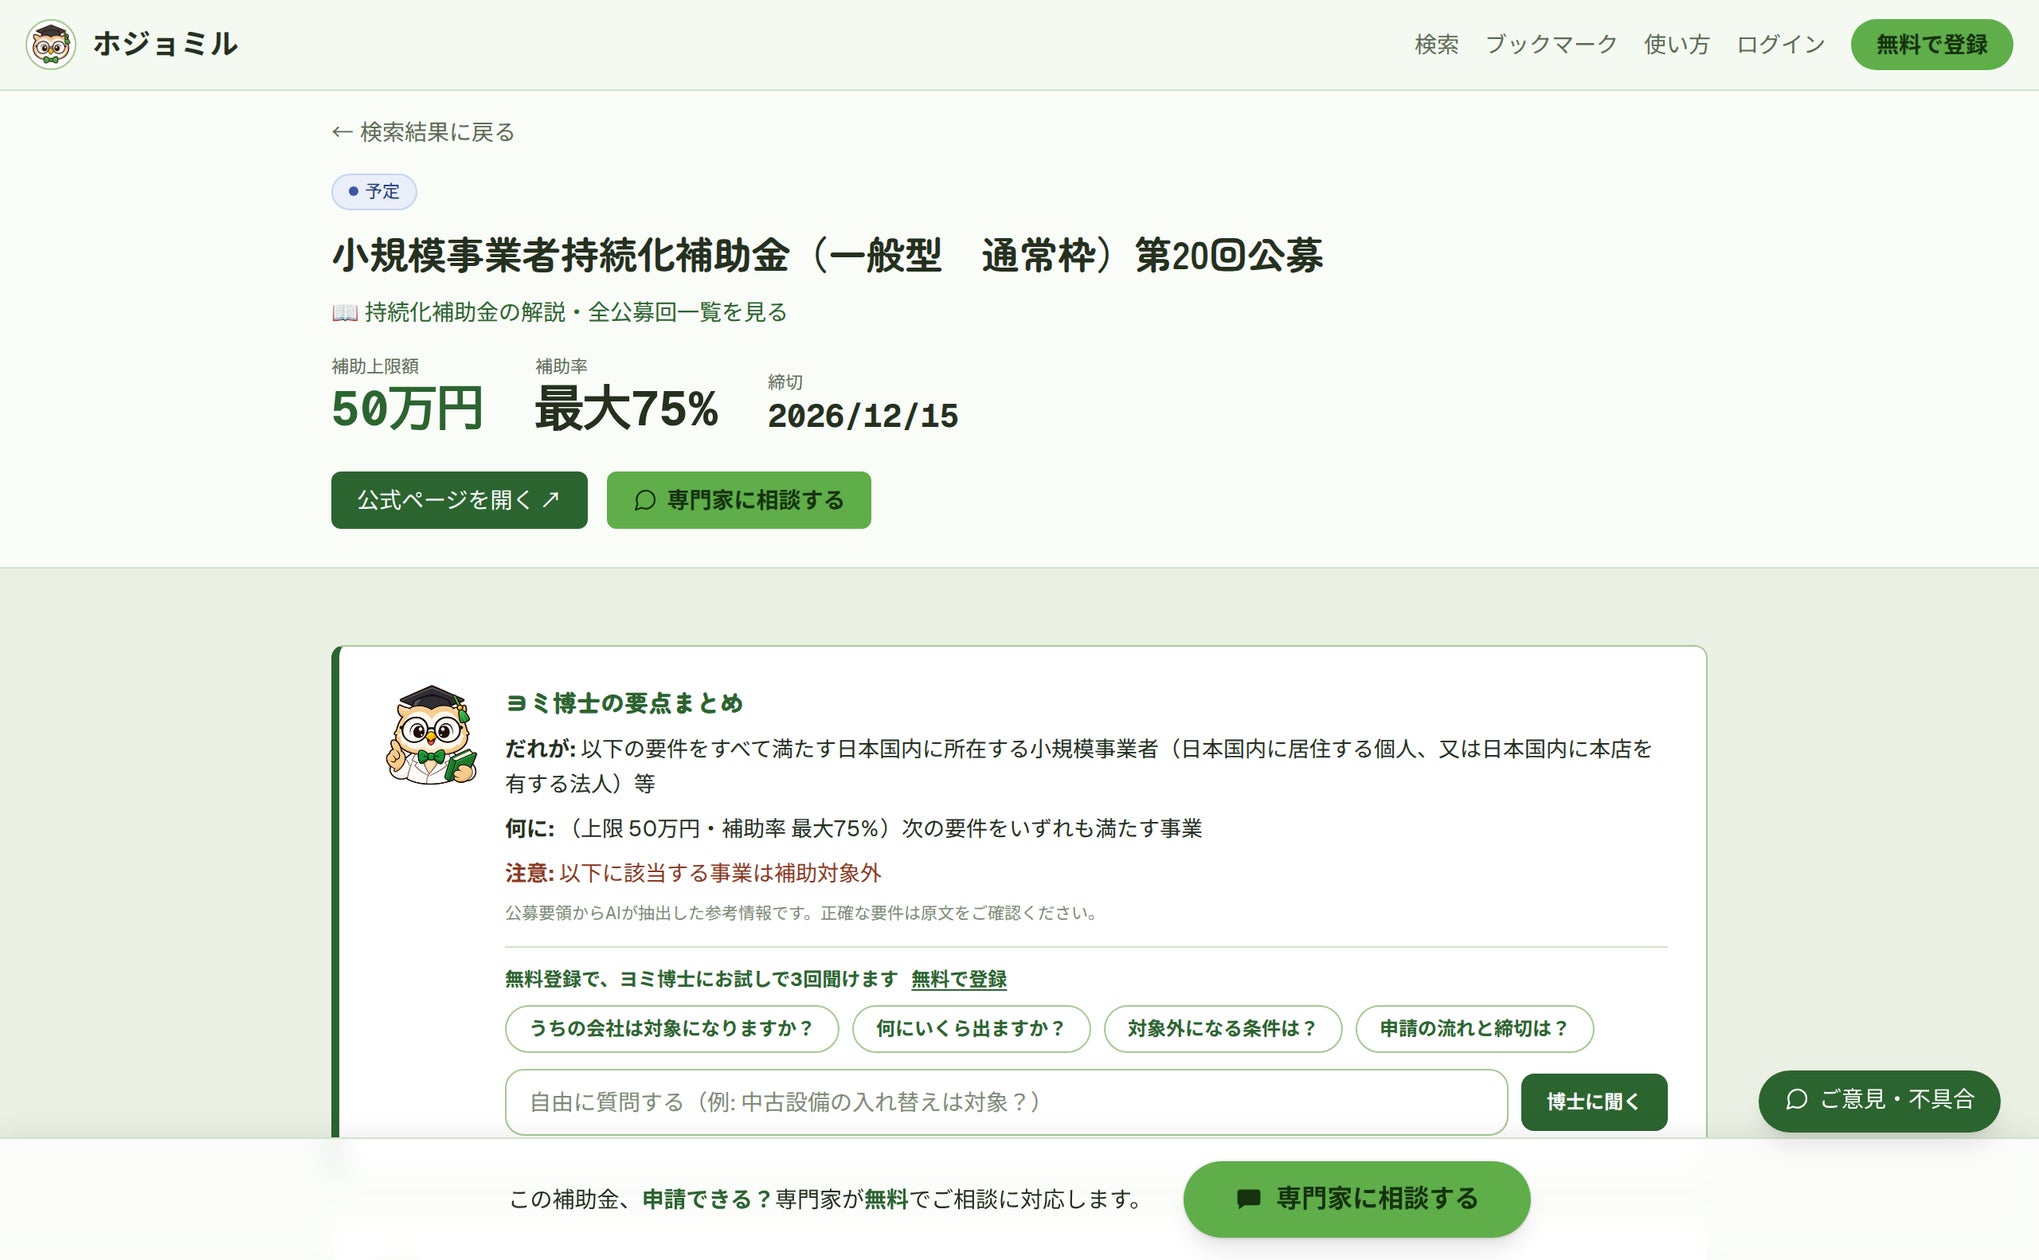

今週は食品消費税減税に伴うテイクアウト補助の検討、小規模事業者持続化補助金<創業型>第3回の採択結果公表、同補助金の一般型第20回・創業型第4回の公募スケジュール案内、インボイス制度下での免税事業者の判断、POSベンダーによる税率変更対応キャンペーンと、資金繰り・補助金に関する動きが同時期に相次ぎました。この記事を読むと、補助金や減税が使えるかどうかは制度の有無ではなく準備のタイミングで決まっていること、商工会・商工会議所が発行する事業支援計画書に申請締切より早い締切があること、税率変更や免税事業者の判断が現場のオペレーションコストとして跳ね返ってくることが分かります。制度を知っていても動けない店と動ける店の差はどこで生まれるのか、その構造を読み解きます。
なぜ補助金が増えても現場は動けないのか
補助金や減税の対象が広がっても、実際に動く店が増えるとは限りません。テイクアウト補助の検討をめぐっては、町中華やラーメン店、居酒屋のような業態で容器コスト・人員配置・調理工程の変更という採算面のハードルが導入の壁になると指摘されています。