飲食note アプリ版毎日のニュースで、読めば読むほど、飲食経営が強くなる入手
モスフードサービスの2027年3月期中間決算は売上高586億8200万円(前年比15.6%増)となったが、営業利益は30億6800万円(同24.1%減)、純利益も18億2800万円(同35.5%減)と大幅減益だった。売上増は和食業態のビー・ワイ・オー新規連結が主因で、原材料費高騰が利益を圧迫した。一方、国内モスバーガー事業の既存店売上は5.7%増、客数2.9%増、客単価2.7%増と堅調で、朝食強化や価格のグラデーション戦略を進めている。期末店舗数は1306店舗。
客数も客単価も伸びているのに利益が減ってしまうのは、現場の努力が数字に反映されにくく、もどかしさを感じる経営者も多いはずです。
大手チェーンでも、既存店が好調に推移しながら原材料コストの上昇に利益を削られる構図が顕著になっています。M&Aによる連結効果で売上は伸びても、原価高が収益性を下げる状況は中小の飲食店にも共通する課題です。
価格のグラデーション化や時間帯別の売上平準化のように、一律値上げではなく商品やメニューごとに価格戦略を分ける道もあります。また、朝食メニューなど新たな時間帯需要を開拓して客数と単価を同時に底上げする方法も考えられます。
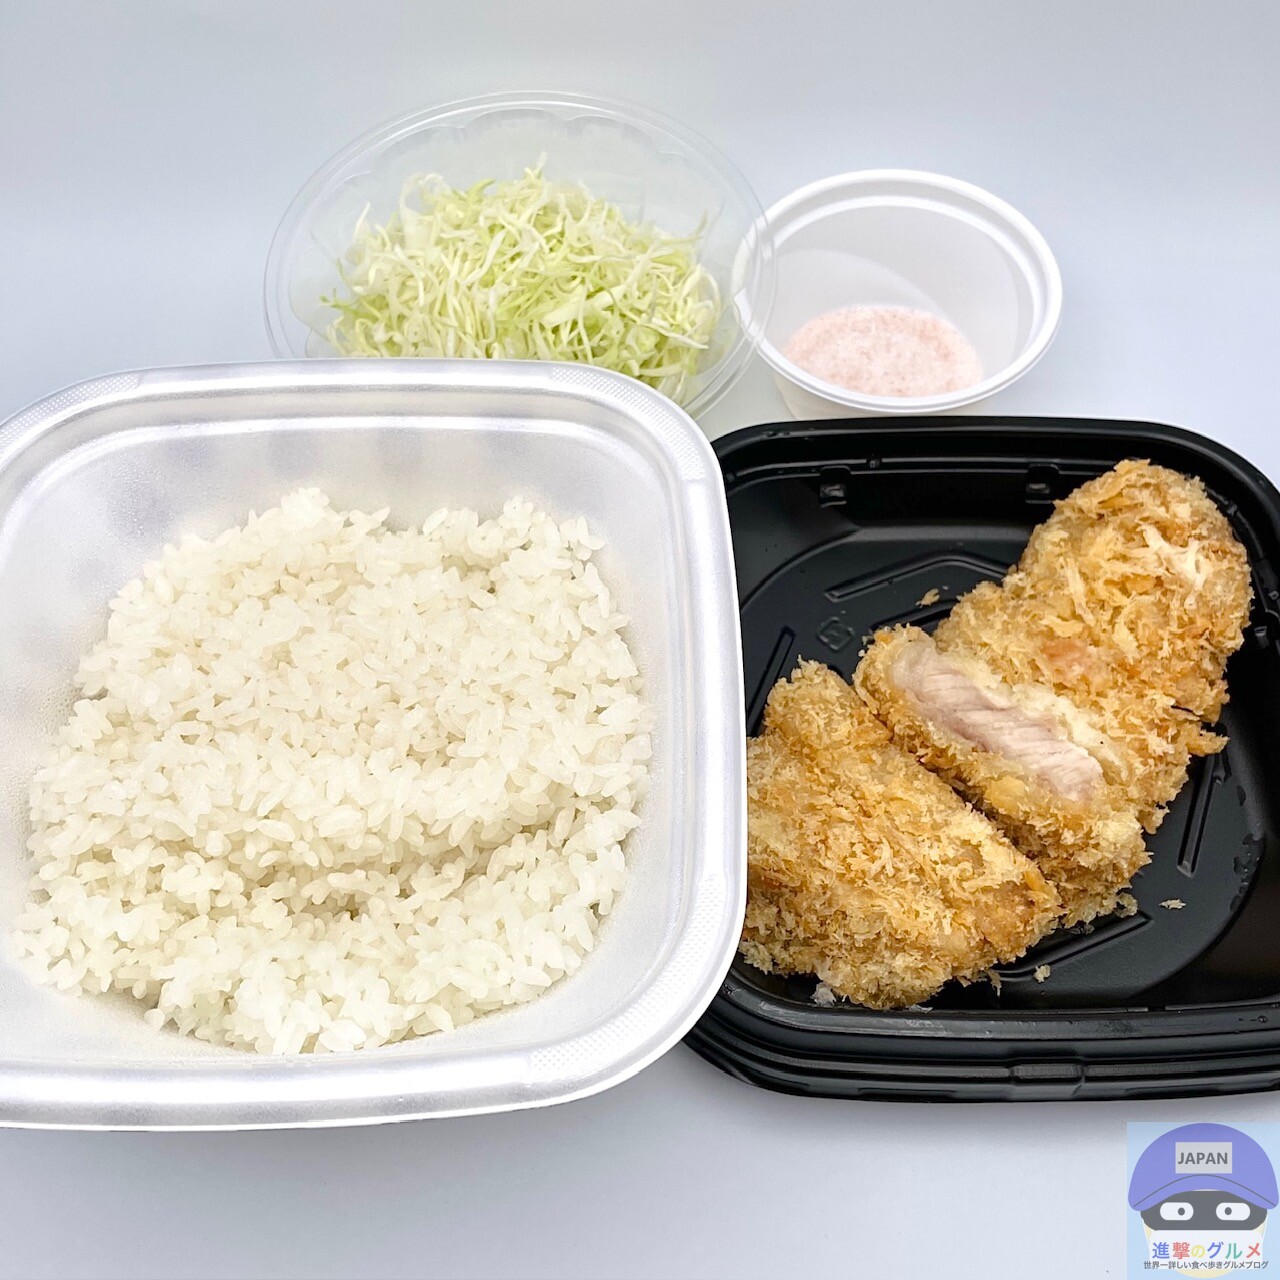 松のや「国産豚総選挙」開始、ロースかつ定食で3銘柄食べ比べ投票企画
 ゼンショーは「はま寿司」がすき家超え、エー・ピーは弁当が稼ぎ頭に、ロイヤルは外食利益が減少
 ワイズテーブル中間決算、増益の実態は「負ののれん」頼み 稼ぎ頭はサルバトーレ
 牛丼大手3社の10月既存店売上、すき家・吉野家は2桁増も松屋は1%台にとどまる
飲食noteは、業界ニュースとAIコンサル「フクタン」の解説を毎日無料で読める、飲食経営者のためのメディアです。無料会員になると、自分の業態を選んで関係するニュースを前に出せます。
飲食noteを続けて読んでいただいています。無料会員になると、自分の業態を選んでその業態のニュースを前に出せて、気になるタグの新着もフクタンの解説つきで受け取れます。