いま何が起きているか
2026年10月時点、和食業態は「客数が伸びなくても客単価と出店で売上を保つ」構造が続いていますが、その限界が数字で裏付けられ始めています。ホットペッパーグルメ外食総研の調査では、1,000円を超えても注文に抵抗がない商品の1位は海鮮丼(58.3%)、2位はとんかつ(37.7%)、3位は天丼(31.0%)だった一方、ハンバーガーは前回調査比9.6pt減、牛丼は6.8pt減と、大衆食への価格受容度はむしろ低下しています。素材価値が伝わるメニューと手軽さが売りのメニューで、値上げの通りやすさが明確に分かれています。
大戸屋は既存店売上が2026年9月時点で59ヶ月連続増を記録したものの、増加率は1桁台に鈍化し、6月就任の新社長体制で今後の戦略が注目されています。天丼てんやでは2024年以降の客数減が続き、客単価引き上げによる売上カバーが2026年8〜9月に失速する兆しが指摘されており、値上げ頼みの戦略が通用しなくなる局面が大手チェーンにも及んでいます。
決算面では企業間の明暗がさらに鮮明です。和食業態のカルラは2027年2月期中間期で売上高3,989百万円(前年同期比+1.4%)と増収を確保した一方、営業利益は211百万円で同19.8%減、純利益は同65.8%減と大きく落ち込みました。複数の和食ブランドを抱えるクリエイト・レストランツ・ホールディングスも、2027年2月期中間決算(3〜8月)で売上収益860億9100万円(前年比3.5%増)と増収を確保しつつ、営業利益は41億2100万円で16.6%減となりました。台風・大雨などの悪天候でロードサイドの「かごの屋」や路面店の「磯丸水産」が苦戦し、SFPホールディングス合併に伴う一過性費用も重なった結果です。かつや運営のアークランドサービスホールディングスは決算に関する疑義で発表を延期しており、日高屋・あみやき亭・かつやの決算発表も各業態の体温を測る指標として注目されています。
出店・業態展開は依然活発です。サイプレス・ホールディングスは2026年11月開業の「イオンモール伊達」(福島県)に回転寿司・魚河岸食堂・焼き鳥テイクアウト・とんかつに加え新業態「天丼専門店 ゑるびす」1号店を含む5ブランドを同時出店します。同社の魚河岸食堂「築地食堂 源ちゃん」は、甲府に続くロードサイド2号店を埼玉県新座市の旧ガスト跡地に2026年冬開業予定で、都心型の鮮魚業態が郊外へ段階的に広がっています。ホットランド西日本は岐阜県初出店となるとんかつ店「よし平 各務原店」を10月28日に開業し、ご膳注文者向けのごはん・味噌汁・漬物食べ放題を訴求しています。鰻の成瀬はひつまぶしとまぐろ丼を組み合わせたハイブリッド業態を新規出店し、ファンド出身の桝本氏が共同代表に就任してIPOを見据えた体制強化も進めています。
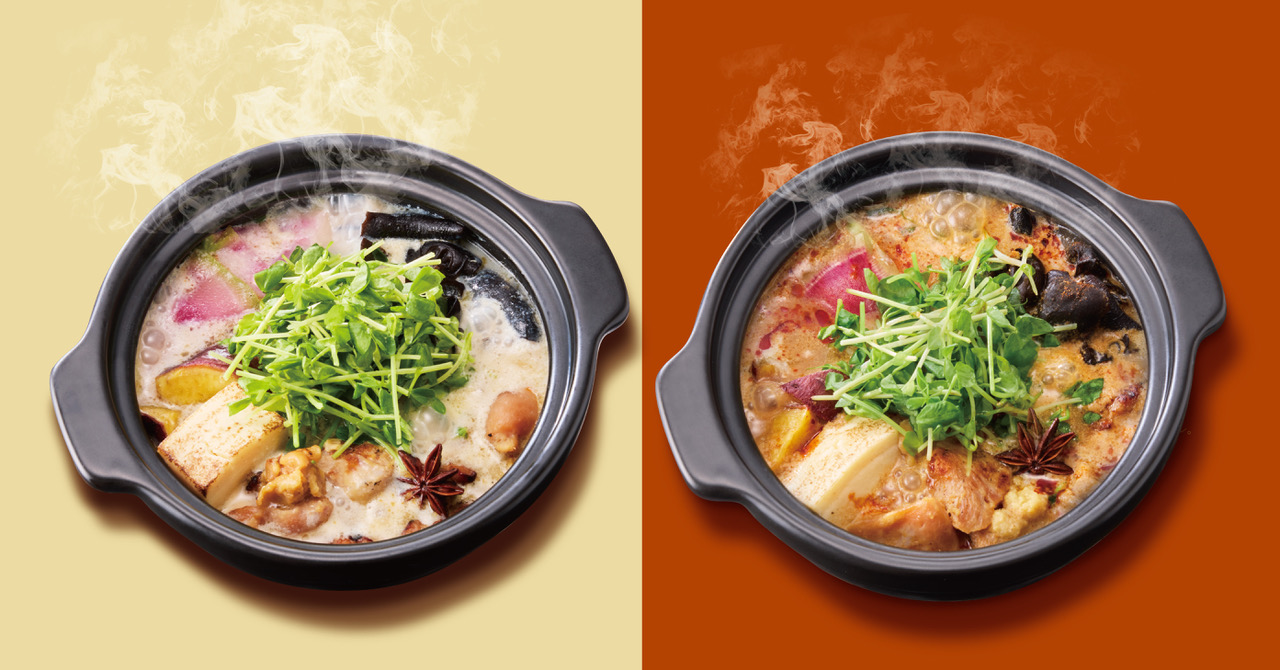
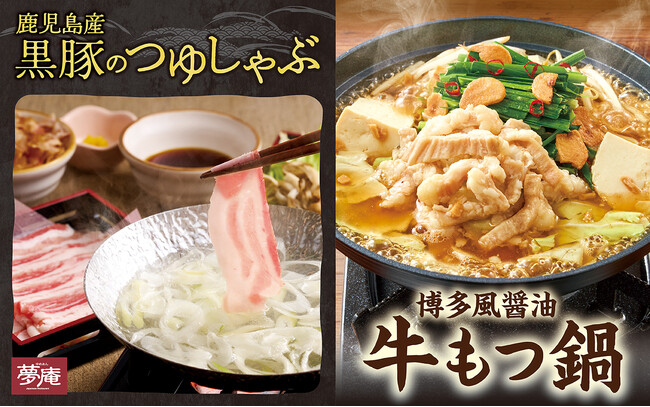
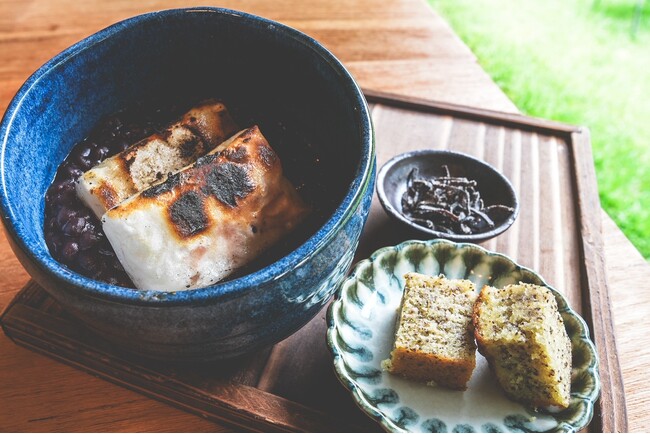
季節限定メニューの投入も各地で相次いでいます。鎌倉の和カフェ「Tsumugi」は11月から冬限定「鶏白湯土鍋膳」を発売、すかいらーくレストランツの「夢庵」は鹿児島産黒豚のつゆしゃぶや牛もつ鍋、焼き芋スイーツなど秋冬メニューを順次展開、町田の庭園レストラン「桜梅桃李」は喫茶メニューに季節替わり甘味「ぜんざい」を追加しました。いずれも寒い時期の来店動機づくりと客単価底上げを狙った定番の施策です。
一方で原材料コストは品目によって逆方向の動きを見せています。牛肉・卵は高騰が続き、東京食肉市場まつりには格安企画目当ての行列ができる一方、すき焼き店では値上げ検討の声が上がっています。対照的にコメ相場は下落が加速しており、農林水産省発表によると2026年産米の9月相対取引価格は玄米60キロあたり2万1293円で前年同月比42%下落、10月5〜11日の全国スーパー平均価格(5kg)は2837円と9週連続の値下がりとなりました。品目ごとに仕入れコストの方向性が真逆に動いており、原価管理はメニューごとの個別対応が必要な局面です。
地域連携型の商品開発も進んでいます。名護市のホテルは県内生産者が1軒しかない希少食材「琉球蓮根」を使った期間限定メニューを提供し、春日部の「わっぱ飯 たつ吉」は地元農家と連携した「産直内牧わっぱ飯」を発売、木曽路は能登復興支援として和倉温泉「加賀屋」監修の持ち帰り弁当を発売しました。
構造・原理
和食業態の価格戦略は、メニューの「ごちそう感」の有無で明確に二分されています。海鮮丼・とんかつ・天丼のように素材価値や調理手間が伝わる商品は1,000円超えでも許容されやすい一方、牛丼・ハンバーガーのような大衆食は値上げへの心理的抵抗がむしろ強まっています。全メニューを一律に値上げする判断は、業態によってはリスクが高いことを数字が裏付けました。
てんやや大戸屋の事例が示すように、「客単価上昇で客数減をカバーする」戦略には限界があります。値上げ・原価戦略の持続性が、大手チェーンにも問われています。同時に、牛肉・卵の高騰とコメの急落が並行する今の局面は、原価管理が「全品一律」では機能しないことを示しています。原材料は品目ごとに相場の方向性がばらばらであり、メニュー単位で仕入れコストの変動を追い、どの商品で価格転嫁し、どの商品でコスト吸収するかを分けて判断する必要があります。
カルラやクリエイト・レストランツの決算が示す「増収減益」構造は、値上げ戦略の限界だけでなく、天候要因やM&A統合コストといった外部ショックでも発生し得ることが分かります。売上が伸びているかどうかだけでなく、営業利益率が前年からどれだけ動いたか、その要因が値上げ限界なのか一過性費用なのかを切り分ける視点が、決算開示の信頼性問題とあわせて重要になっています。
もう一つの流れが、大手ブランドの多店舗展開・業態横展開です。サイプレスの5ブランド同時出店、ホットランドのとんかつ未進出エリア出店、鰻の成瀬のひつまぶし×まぐろ丼ハイブリッド業態は、看板メニューの調理工程や提供形態を再構成しても品質を保てるかという設計視点を優先しています。業態転換の一形態として、原価管理と話題性、客単価向上を同時に確保する狙いが共通しています。
また、季節限定メニューは和カフェ・大手チェーン・庭園レストランといった業態・規模を問わず広く使われる施策です。鍋物・しゃぶしゃぶ・甘味のように滞在時間や客単価を押し上げやすい商品を期間限定で投入することで、来店動機を作り出すと同時に、通常メニューに比べて価格の納得感を得やすいという共通点があります。
経営の打ち手
自店の看板メニューが「素材が見える」商品か「手軽さ」が売りの商品かを棚卸しし、メニューごとに価格戦略を分ける道があります。素材価値が伝わる一品は価格転嫁の余地が比較的大きく、大衆食寄りのメニューは量やセットでの付加価値強化が現実的です。
原材料ごとに相場の方向性が異なる局面では、品目別の仕入れ戦略が欠かせません。牛肉・卵のように高騰が続く食材は、量目や部位の見直し、期間限定の高付加価値メニュー化で納得感を高める道があります。コメのように急落している食材は、当面の仕入れコスト低下を活用して大盛り・おかわり自由などの量的サービスを復活させる道、下がった分を価格転嫁せずコスト吸収に回す道が考えられます。ただし前年比42%下落という急落は反動による将来的な価格高騰リスクをはらむため、期間限定・条件付きで導入し調整しやすい設計にしておくことが有効です。