飲食note アプリ版毎日のニュースで、読めば読むほど、飲食経営が強くなる入手

サイゼリヤの2026年8月期第3四半期(2025年9月〜2026年5月)決算では、国内単体の営業利益が55億9200万円と前年同期の2.2倍(120.7%増)に拡大。売上高は1498億100万円で前年同期比19.6%増だった。連結営業利益は133億2700万円で前年同期比25.6%増。一方、単体の経常利益・純利益はそれぞれ70.3%増、65.3%増と伸びが大きく、これは子会社からの配当収入が押し上げたとみられる。値上げ検討の報道を受け株価はストップ高となったが、記事は今後の焦点として、原価率悪化を吸収してきた「客数」への影響を挙げている。
原価高騰の中でも増収増益を続ける大手の数字を見ると、自店の値上げ判断に悩む経営者ほど複雑な気持ちになるのではないでしょうか。
今回の好決算は本業の増益に加え、子会社配当という特殊要因も重なっている点が特徴です。外食大手でも、値上げが客数にどう影響するかは今後の決算で初めて見えてくる部分であり、業界全体が同じ構造的な注視点を抱えていると言えます。
大手の値上げ動向をそのまま追随する道もありますが、自店の客層・価格感度を見極めて段階的に調整する道もあります。また、原価上昇分を価格以外のメニュー構成や仕入れ見直しで吸収する選択肢も検討の余地があります。
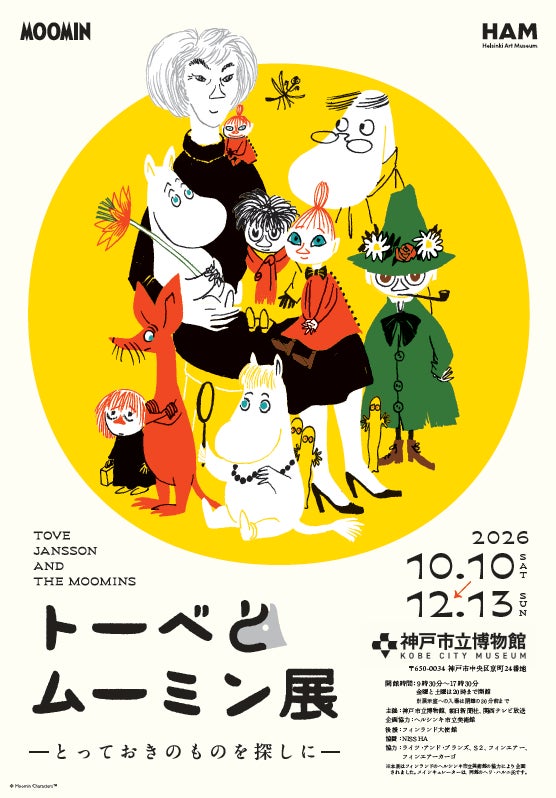 ムーミン展×神戸カフェ8店、北欧メニューと相互割引で回遊促進
 サイゼリヤが値上げ時代でも安い理由、「製造直販」モデルの強さと潜むリスク
飲食noteは、業界ニュースとAIコンサル「フクタン」の解説を毎日無料で読める、飲食経営者のためのメディアです。無料会員になると、自分の業態を選んで関係するニュースを前に出せます。
飲食noteを続けて読んでいただいています。無料会員になると、自分の業態を選んでその業態のニュースを前に出せて、気になるタグの新着もフクタンの解説つきで受け取れます。