いま何が起きているか
2026年10月26日時点で、洋食・バル業態は「値上げの是非」から「値上げ・改装投資が利益率に跳ね返っているか」を検証する段階に進んでいます。
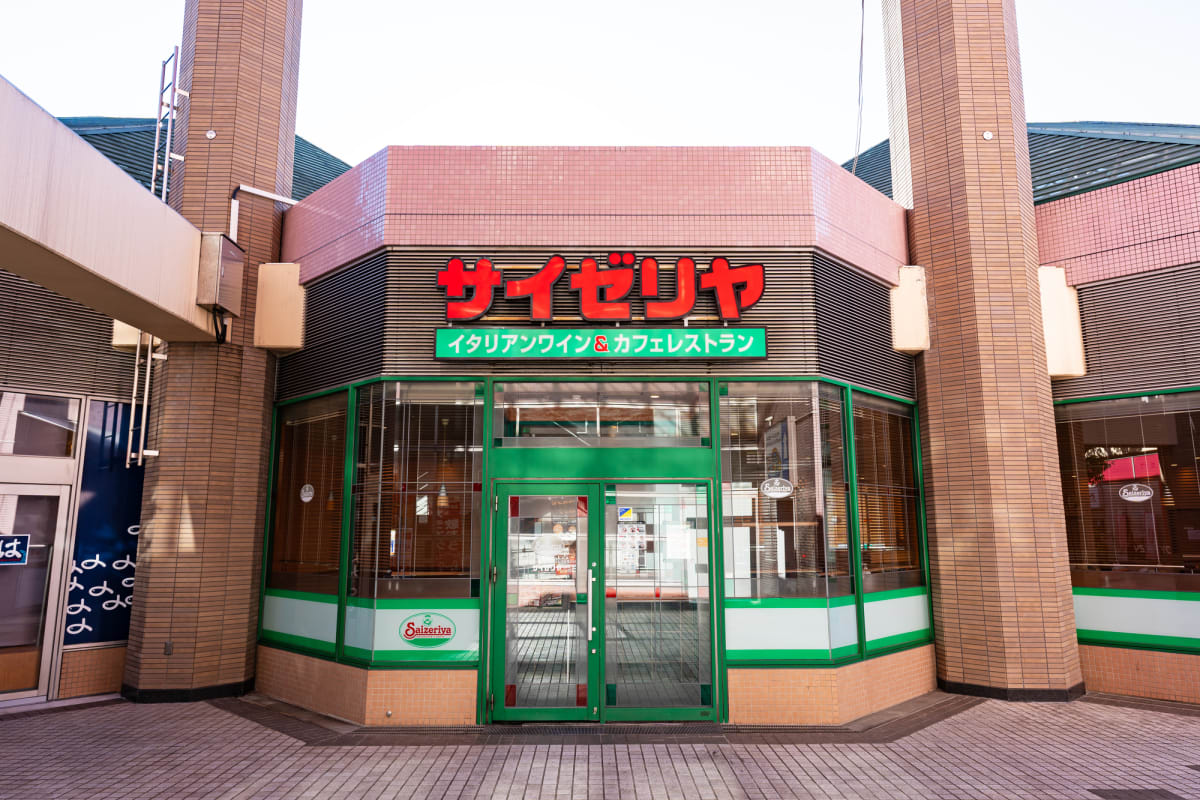
サイゼリヤは10月29日付でメニュー全般を平均6%値上げします。税込300円の「ミラノ風ドリア」は320円に改定される一方、ワインは100円据え置き、ビールは390円へ値下げするなど一部品目は逆に価格を下げました。値上げの背景には、円安による購買力低下と米国産牛肉の供給減少で需要が集中したオーストラリア産牛肉の価格高騰があり、サイゼリヤ単体の売上総利益は計画を2.1%下回り、営業利益は計画比25.8%減となっていました。それでも「当社の努力不足」とする発表姿勢がSNSで称賛を集め、決算が計画未達だったにもかかわらず値上げ発表後に株価は急伸しました。
ブロンコビリーは2026年12月期第3四半期累計(1〜9月)で売上高254億円(前年同期比12.8%増)、営業利益31億円(同48.4%増)、純利益20億円(同44.3%増)と大幅増収増益を達成しました。4月のサラダバーリニューアルに伴う実質値上げが利益率改善につながり、「韓国グルメフェア」など若年層向けキャンペーンで既存店売上高も8%伸びました。一方で平日夜は全店20%オフキャンペーンを実施しており、値上げと値引きを時間帯別に使い分ける姿勢が見られます。
業態転換の動きも続いています。「俺の」グループは大阪・梅田の「俺のフレンチ」を、関西初出店となる「俺のフレンチ・イタリアン」へリニューアルし、フレンチとイタリアンを一つの店舗で提供する業態に作り替えました。値上げ・原価と商品開発、集客・販促、出店・閉店・M&Aが同時に問われる局面です。
構造・原理
洋食・バル業態は輸入食材への依存度が高く、円安や国際相場の影響を受けやすい構造があります。サイゼリヤの事例は、国産努力だけでは吸収できない水準まで原価高騰が進んだことを象徴しており、牛肉のように為替や海外需給に左右される食材は個社の効率化努力の範囲を超えて価格が動く点に注意が必要です。株価が決算未達でも急伸した事実は、値上げの幅とタイミングそのものが市場・消費者の信頼材料になり得ることを示しています。全品一律ではなく、看板商品は据え置き・一部値下げを組み合わせる「メリハリ型」の価格改定が、客離れを抑えながら収益改善につながる手法として注目されています。
ブロンコビリーの事例は、値上げを単体で行うのではなく、サラダバーという付帯サービスの刷新とセットで実施することで「値上げ=改悪」という受け止めを避け、既存店売上を押し上げられることを示しています。同時に平日夜だけ値引きを行うなど、曜日・時間帯で価格戦略を使い分けることで稼働率の低い時間帯を埋める発想も重要です。
マルシェの体制刷新やユニシアHDの多業態化、俺のフレンチの業態転換は、単一ブランド・単一業態への依存から脱し、グループ内で複数の収益源やメニュー軸を持つことがリスク分散になるという構造を示しています。既存業態の統合・近接地や閉店跡地を活用した新業態の試験的立ち上げも、投資を抑えながら新しい客層を取り込む方法論として共通しています。
値上げが増収につながったかどうかより、利益率が改善したか悪化したかを分けて見る視点が、洋食・バル経営の分岐点になっています。
経営の打ち手
増収効果と利益率変化の効果を分けて確認する視点が、値上げ判断の前提になります。
- 自社の値上げを、食材費上昇の具体的な事情や品質維持への姿勢を添えて伝えられているか。値上げ実施後は客数の推移を毎月必ず追えているか(サイゼリヤの視点)