飲食note アプリ版毎日のニュースで、読めば読むほど、飲食経営が強くなる入手
ゼンショーホールディングスは27年3月期の業績予想を上方修正した。営業利益予想は1020億円で前期比25.2%増、前回予想からは約10%の引き上げとなる。すき家やなか卯、はま寿司、ココス、ジョリーパスタなど複数業態を展開する同社では、海外展開している「グローバルすき家」「グローバルはま寿司」セグメントが業績を牽引している。加えて、主要原材料であるコメの価格が当初想定より低い水準で推移していることも増益要因となっている。
原材料高に苦しむ経営者が多い中、大手が上方修正のニュースを目にすると複雑な気持ちになる方もいるかもしれません。同じ食材を扱っていても、規模の違いで受ける影響の大きさは異なります。
今回の上方修正は、海外事業の伸長と主要原材料であるコメの価格が想定より低く推移したことが主因とされています。スケールメリットを持つ大手チェーンほど、調達コストの変動を吸収しやすく、海外展開による収益源の分散も業績の下支えとなっている構図が見えてきます。
個店や中小チェーンにとっては、同じ原材料高の波を大手と同条件で乗り切るのは難しい面もあります。仕入れ先の分散や共同購入の検討、メニュー構成の見直しでコメ以外の主食メニューを増やす、あるいは価格転嫁のタイミングを慎重に見極めるなど、自店の規模に合った対応策を組み合わせていく道もあります。
 外食決算を読む:客数で伸びる企業と踊り場を迎える企業の分岐点
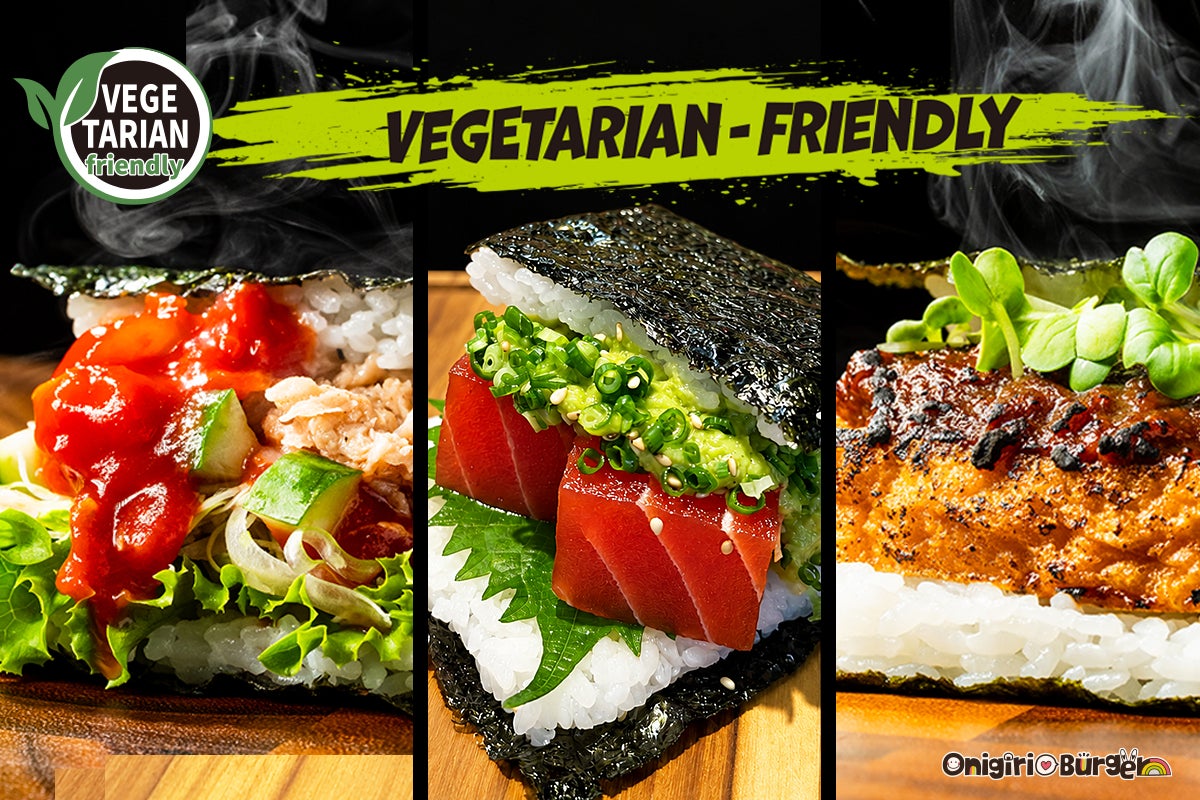 関空の「おにぎりバーガー」に見た目マグロの精進版、寿司の名店がベジ対応で開発
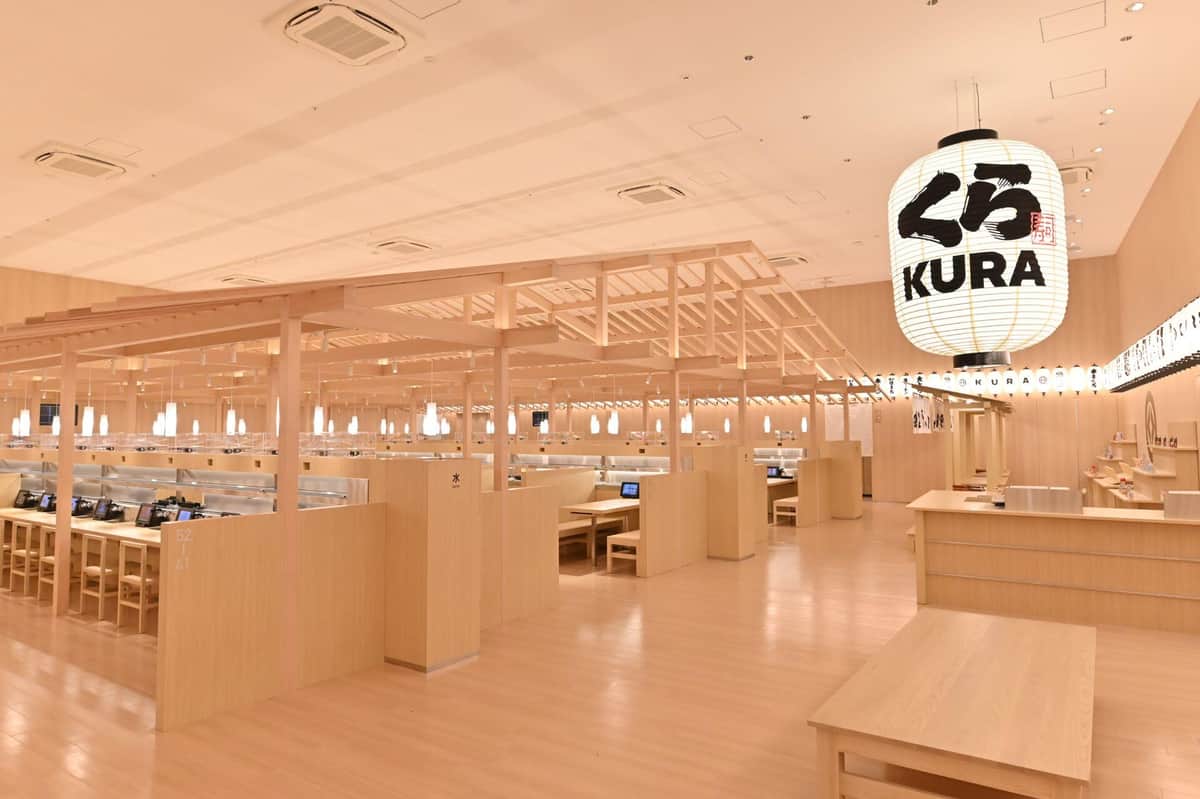 回転寿司3社で明暗、くら寿司だけ営業利益45%減の苦境
飲食noteは、業界ニュースとAIコンサル「フクタン」の解説を毎日無料で読める、飲食経営者のためのメディアです。無料会員になると、自分の業態を選んで関係するニュースを前に出せます。
飲食noteを続けて読んでいただいています。無料会員になると、自分の業態を選んでその業態のニュースを前に出せて、気になるタグの新着もフクタンの解説つきで受け取れます。