いま何が起きているか
2026年9月30日にKDDI系「menu」がサービスを終了し運営会社も解散・清算されました。2026年3月にはフィンランド発「Wolt」が撤退済みで、2026年11月時点の国内市場はUber Eats・出前館・ロケットナウの「3強」体制に集約されています。FOODNEKOやfoodpanda、DiDi Foodなどを含め累計8社が撤退し、約8240億円規模の市場で体力のない事業者から大手へ利用者・加盟店が移っています。一方で3強体制の中でもUber Eatsの存在感が突出しており、実質的な「1強」化を懸念する声が業界内で出ています。
3強の一角である出前館自体の経営基盤にも不安材料があります。出前館は8期連続の営業赤字が続いており、発行済株式約1%を保有する個人アクティビストが2026年9〜11月期までの黒字化を求め、未達なら社長の進退明確化を迫る事態になっています。プラットフォーム側の採算確保がいかに難しいかを象徴する動きで、加盟店にとっては手数料体系やサービス継続性への不安材料にもなります。
新興「ロケットナウ」は送料・サービス料ゼロを武器に短期間で勢力を拡大し、2026年9月にはスタンプリワードを開始しました。これに対しUber Eatsも対抗策を打ち出しており、3社の価格競争は続いています。福岡市「元祖トマトラーメン三味」は出前館・Uber Eats・ロケットナウを併用した24時間デリバリーを始めており、地方個店でも3社併用のチャネル分散が現実的な選択肢になっています。千葉・東京・埼玉・神奈川で「鰻の成瀬」が宅配大手SBICと提携してデリバリーに参入し、出前館で先行開始したのち2026年11月1日からUber Eatsでも提供を始めています。
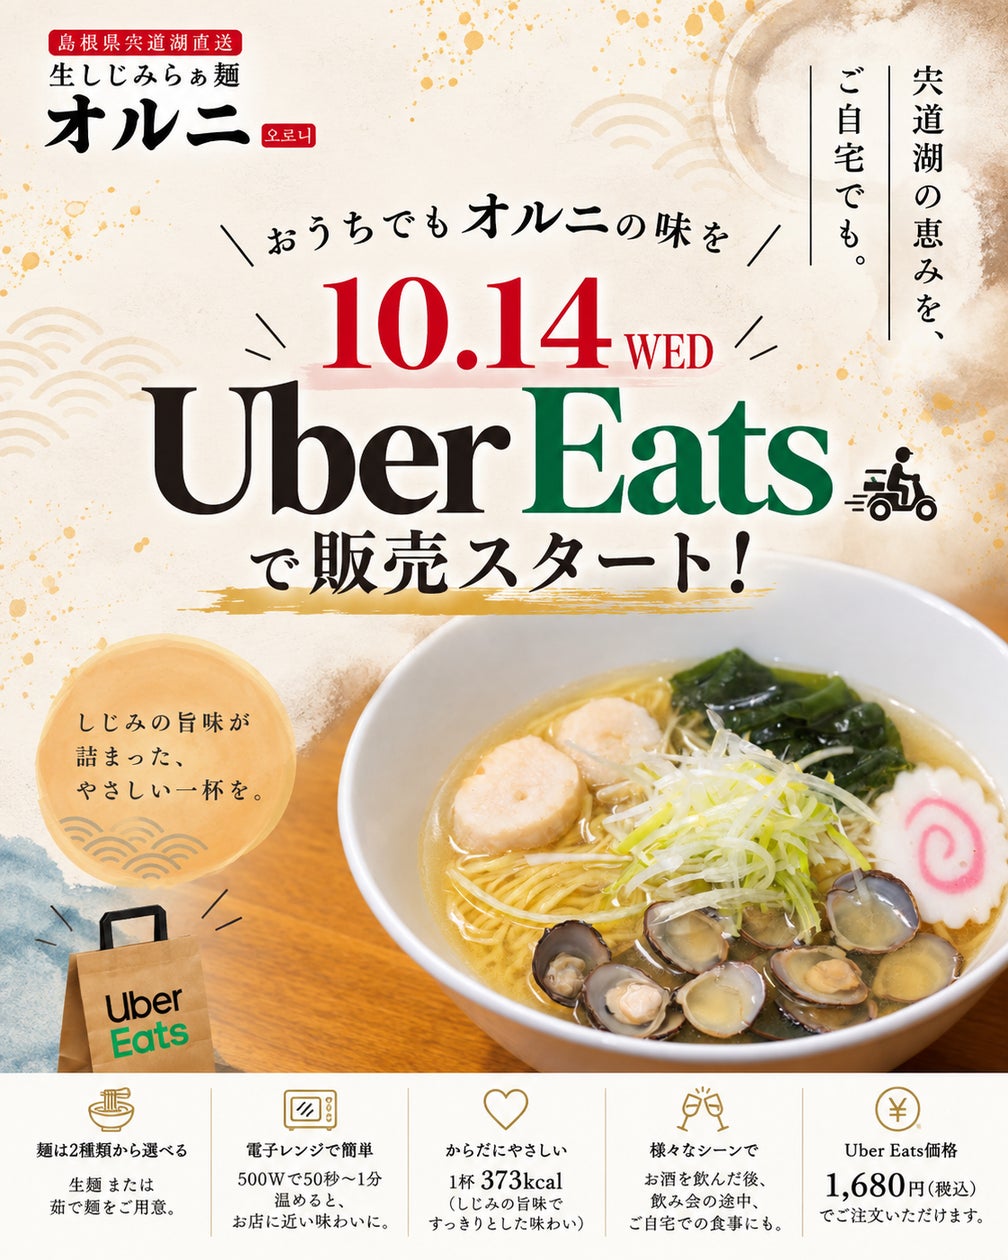
クラウドキッチン・ゴーストレストラン型の広がりも顕著です。味わう株式会社は調理再現技術「録食」を使い複数ブランドをロケットナウ等へ展開中、ウェンディーズ・ファーストキッチンは既存厨房でタピオカ専門ブランド「Bao Boba」を東京・埼玉・千葉・神奈川・愛知の5店舗で始めました(レギュラー590〜750円、メガ890〜1050円)。生しじみラーメン「オルニ」はUber Eatsで4店舗の〆需要を取り込み、札幌ではWiaasが12ブランドを1拠点に集約する「デリステーション」を、西麻布ではOishii LabがUber Eats専業の非店舗型業態を展開しています。
デリバリー基盤は外食業態の枠を越えて広がっています。東急ストアは2026年10月29日からUber Eats Japanと連携し、「東急ストア」「プレッセ」計36店舗で生鮮・総菜・酒類・日用品など最大約8,000アイテムの配達を開始しました。スーパーが生鮮・総菜まで宅配対象に取り込むことで、食品小売と外食の垣根はさらに薄れつつあります。コンビニ勢の存在感も強まり、ローソンの店内調理品がロケットナウのデリバリー対象に加わっています。
収益構造は依然厳しく、かっぱ寿司は平日90円皿やUber Eats同価格化などを重ねても7.6億円の赤字に転落した一方、『すし銚子丸』は低価格競争から距離を置き単価を上げる路線で営業利益31.5%増を達成しており、デリバリー偏重とは異なる収益戦略の選択肢を示しています。
構造・原理
3強への収れんの背景には、割引先行で収益化しにくい構造があります。ロケットナウが仕掛けた送料・サービス料ゼロをきっかけに各社が値下げ競争を強め、出前館は全国9000店舗規模の半額キャンペーンを繰り返すなど赤字覚悟のシェア争いが続いています。資金力のあるKDDI系menuでさえ事業清算を選び、出前館も8期連続赤字でアクティビストから黒字化を迫られている事実は、需要の存在と採算確保が別問題であることを示しています。価格競争が限界に近づく中、スタンプ施策やリピートクーポンのような「継続利用の仕組み」が次の競争軸になりつつあります。
寡占が進んだ結果、プラットフォーム側の交渉力が強まりやすい構造も浮き出ています。Uber Eatsが3強の中でも突出し「1強」化が懸念されているのはその象徴で、手数料37.8%との指摘や、配達中の事故責任を事業者側が負わない仕組みへの批判も根強くあります。一方で出前館のように黒字化圧力を抱えるプレイヤーがいる事実は、3強体制が固定化された安定状態ではなく、なお流動的な局面にあることも示しています。特定プラットフォームへの依存度が高まるほど、手数料・契約条件の交渉力は店舗側に不利に働きやすくなります。ただしロケットナウのように新興勢力が短期間で台頭する例や、味わう株式会社のようにクラウドキッチン発で複数プラットフォームへ同時展開する例もあり、寡占が固定化しているとは言い切れません。
大手外食チェーンは「プラットフォーム依存からの脱却」を進めています。マクドナルドやガストは自社アプリ起点の注文を強化し顧客データを自前で持つ「自社経済圏」化を進める一方、マクドナルドは自社宅配の最低注文額を1000円から1500円へ引き上げるなど採算改善にも動いています。大手・チェーン動向の重要テーマです。かっぱ寿司のようにUber Eats価格を店頭価格と統一する動きも広がり、その分の手数料負担は店舗側が吸収する構図になっています。値上げ・原価の論点と直結します。
スーパーのデリバリー参入は、食品小売と外食の垣根が薄れる動きの一環です。東急ストアの生鮮・総菜配達は、飲食店の中食領域と直接競合し得る存在になります。すかいらーくやウェンディーズ・ファーストキッチンの宅配専門「ゴーストレストラン」参入は、2027年4月に予定される食料品の消費税減税を見据えた業態対応です。減税が実施されれば配送サービスの税率引き下げを通じた利用者増加も期待される局面にあり、外食の軽減税率格差や外食・食品税率差拡大問題の文脈で理解する必要があります。SANKOのように既存厨房を使い回して多ブランド展開するゴーストレストランは中小チェーンにも広がっており、録食のような調理再現技術を軸にブランドを量産する動きも新たな派生形です。
配達を担う人手不足への対応として、渋谷区笹塚エリアでの自律走行ロボット実証など配膳・配送ロボットの公道実証も3強体制下での差別化競争の一環です。
経営の打ち手
特定プラットフォームへの一極依存はリスクです。累計8社が撤退し、3強の中でもUber Eatsの存在感が突出する「1強」懸念まで出ている一方、出前館のように黒字化圧力を抱えるプレイヤーもある以上、複数サービスへの分散加盟、条件変更時にすぐ切り替えられる体制整備が有効です。福岡の「元祖トマトラーメン三味」のように出前館・Uber Eats・ロケットナウを同時併用し、深夜帯やイベント需要を取りこぼさない体制は個店でも実行可能です。契約時には手数料率だけでなく、事故責任の範囲・保険適用、解約時の対応方針を確認しておく必要があります。一方で特定のサービスに絞って関係を深め、優遇条件を引き出す道もあり、どちらが自店に合うかは取引実績を見ながら判断したい論点です。
「鰻の成瀬」のように自社で配達運営を整えず、宅配実績のある他社と提携して立ち上げを早め、出前館先行→Uber Eats追加のように段階的に展開範囲を広げる道もあります。「オルニ」のように既存の強み(産地直送しじみ・低カロリー訴求など)を活かしたメニューを単一チャネルからまず試験導入し、効果を見ながら他プラットフォームへ広げる段階的なアプローチも選択肢です。