ゴーストレストランとは
ゴーストレストランとは、客席を持たず調理と宅配・テイクアウトの提供に特化した飲食業態です。厨房と配達動線だけを用意し、Uber Eatsや出前館などのデリバリープラットフォーム上に「店舗」として出店する形が一般的です。既存の厨房を間借りしたり、複数ブランドを一つの厨房から展開したりできるため、出店コストを抑えながら商圏を広げられる点が特徴です。
似た言葉に「バーチャルレストラン」があります。主にブランド展開の側面を指す呼び方で、仕組みはほぼ同じです。
飲食経営にどう関係するか
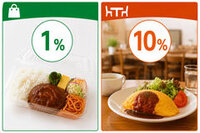
2025年11月時点で注目が高まる背景には二つの構造変化があります。ひとつは税制です。2027年4月に予定される消費税減税では、飲食料品の税率が8%から1%へ引き下げられる一方、店内飲食は10%据え置きの見通しです。外食の軽減税率格差が広がることで「持ち帰り・宅配」が割安になり、自宅消費需要の増加が見込まれています。もうひとつは、スーパーの中食や他社のテイクアウト・デリバリー拡大による「外食離れ」です。
こうした背景を受け、すかいらーくホールディングスは2025年8月、既存ブランドの枠を超えた複数ブランド同時注文型のゴーストレストラン事業への参入を発表しました。コロナ禍の2021年にも同様の業態を運営した経験を踏まえ、メニューと調理機器を見直し配達時間の短縮を図るとしています。大手・チェーン動向としても象徴的な動きです。
ファストフード大手でも同様の動きが見られます。ウェンディーズ・ジャパンとファーストキッチンは2025年10月29日、既存厨房を使ったデリバリー専門のタピオカブランド「Bao Boba」を東京・埼玉・千葉・神奈川・愛知の5店舗で開始しました。タピオカカフェラテなど6種類をレギュラー590〜750円、メガ890〜1050円で展開しています。持ち帰り・デリバリーが軽減税率(8%)の対象となる点を活用し、1店舗あたり月間60万円程度の売上上乗せを狙っているとみられ、実験がうまくいけば全店舗展開を検討する方針とされます。実店舗の客席を使わず、サブブランドを厨房に重ねる型として参考になります。
コンビニでも動きが進んでいます。ローソンは2019年にUber Eatsでデリバリーに参入し、2025年7月時点で全国約8,000店舗まで拡大しました。2022年開始の店内厨房を使う「ゴーストレストラン」は、2025年10月時点で約2,300店舗まで拡大しています。2026年下期(2025年9月〜2026年2月)に向けては、AI発注システム「AI.CO」で売場の欠品ゼロと値引き推奨の最適化を両輪で進め、食品ロスの2割削減を掲げています。
中堅外食企業でも同様の動きが見られます。SANKO MARKETING FOODSは「アカマル屋」「東京チカラめし」など既存店の厨房を活用し、デリバリー専用ブランドを含む全30ブランドを多業態展開する形で、フードデリバリー事業の店舗数が110店舗を突破しました。
個店レベルでも動きがあります。都内のある豚丼専門店では、本業とは全く異なるジャンルのアサイーボウルや麻辣湯を、デリバリー専門の別ブランドとして同じ厨房から展開しています。レジも客席も持たない運営は、中小店が空き時間の厨房を使って追加収益を狙う際の型として参考になります。
さらに、既存店舗を持たない個人が参入する基盤も広がっています。東京都新宿区のリノスペは、営業許可取得済みのレンタルキッチンについて、月間24時間から利用できるゴーストレストラン向け定期予約プランを2025年9月に始めました。厨房設備や営業許可を自前で用意せずとも時間単位で借りて拠点にできる仕組みは、初期費用の負担を理由に開業をためらっていた個人の参入障壁を下げます。
モスフードサービスも2025年9月から、小売店向け家庭用冷凍食品ブランド「MOS Deli」を立ち上げました。外食が消費減税の対象外となる見通しを踏まえ、店舗以外での収益源を確保する狙いで、ゴーストレストラン単体にとどまらない「店舗外収益」全般への広がりとして捉える必要があります。
収益構造のリスク
増加の裏側では収益性の低さも指摘されています。ある食品デリバリー大手企業では売上原価率が前年85.4%から99.5%へ急上昇し、9か月間で売上高282.9億円に対し粗利はわずか1.4億円にとどまりました。税率差という追い風が新規参入を後押しする一方、価格競争や手数料負担で市場全体の利益率は薄くなっており、参入のしやすさと収益性の低さは表裏一体です。
経営の打ち手
- 既存の厨房設備をそのまま使い、営業時間外にデリバリー専用ブランドを立ち上げて試す
- 厨房を持たない個人は、営業許可取得済みのレンタルキッチンを月・時間単位で借り、低コストで試す