外食の中食化・店舗外収益化とは
外食の中食化・店舗外収益化とは、飲食店が店内飲食だけに頼らず、冷凍食品・テイクアウト・小売販売・EC・ゴーストレストランなど「店舗の外」で収益を得る仕組みを持つ動きを指します。
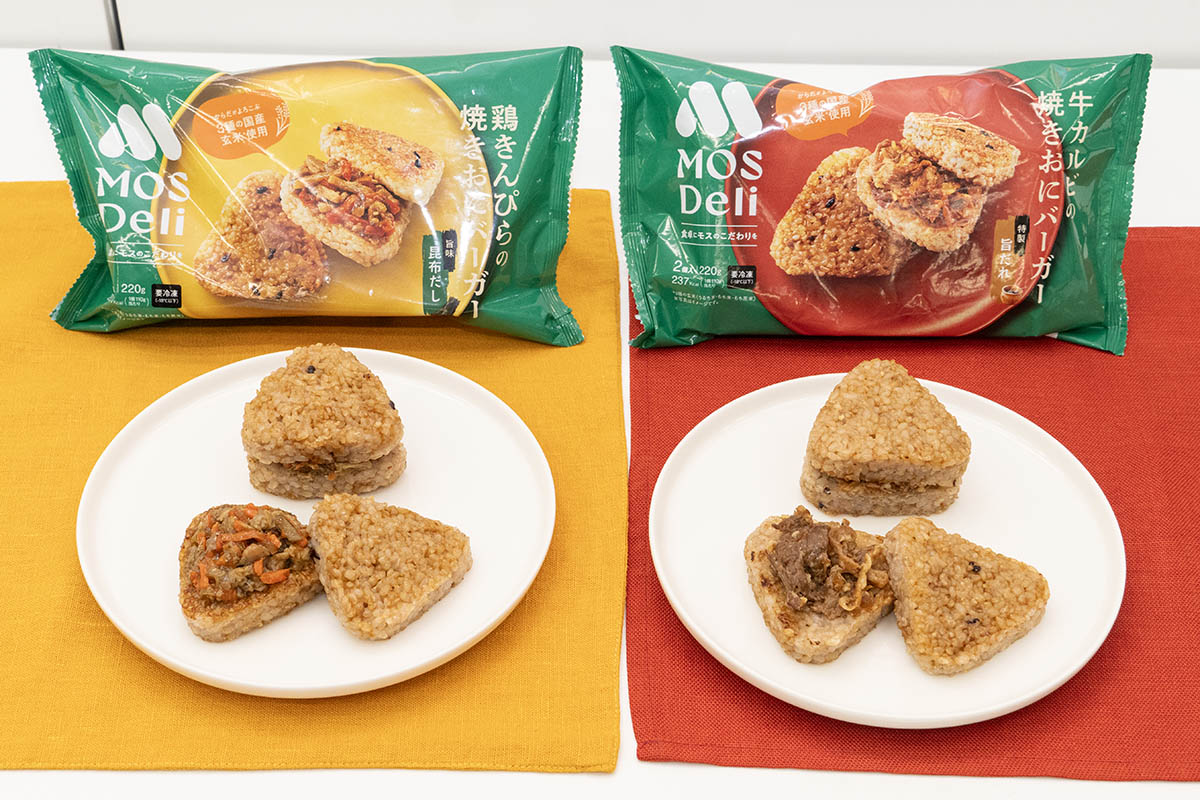
2026年9月時点で象徴的なのが、モスフードサービスによる家庭用冷凍食品ブランド「MOS Deli」の立ち上げです。2年かけて開発した「焼きおにバーガー 牛カルビ」「同 鶏きんぴら」の2品(110g×2個入り、税別560円前後)を、9月1日からスーパーやドラッグストアで順次販売しています。これまでECサイト限定で冷凍ライスバーガーを扱っていた同社が、実店舗小売にまで販路を広げた点が転機です。
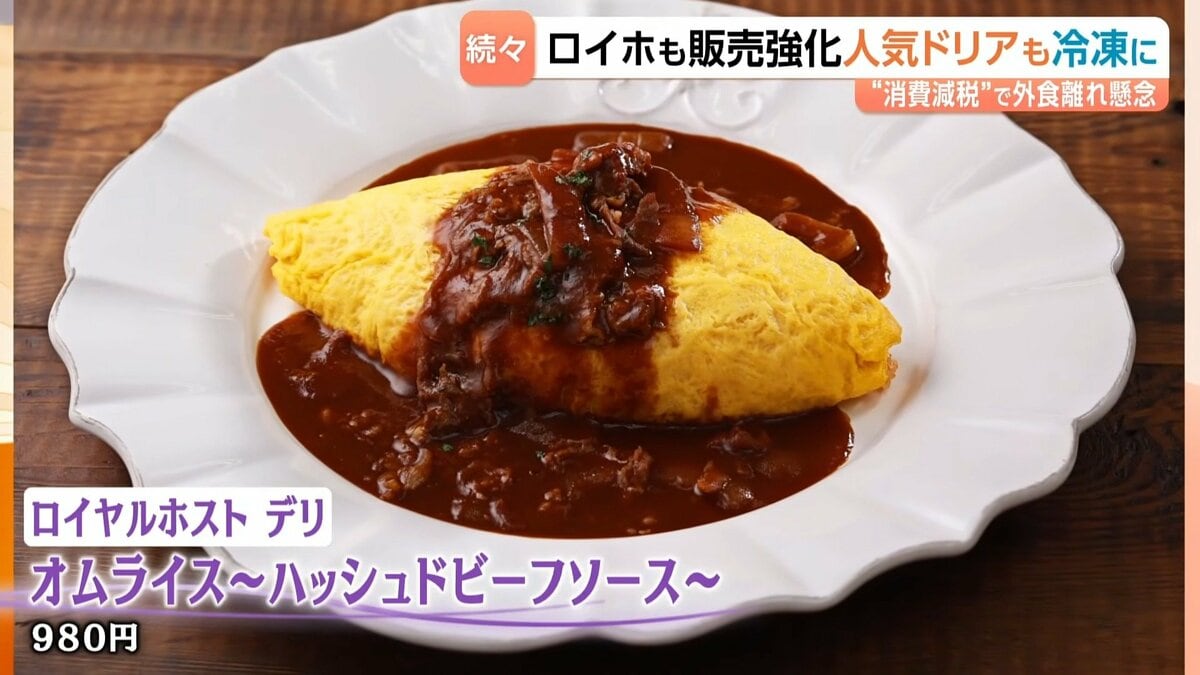
すかいらーくホールディングスも同時期、冷凍食品35種類をスーパー等で販売する取り組みを広げており、ゴーストレストラン展開の検討と合わせて、大手を中心に「店舗以外での稼ぎ方」を模索する動きが加速しています。
さらに2026年9月には、レストラン運営企業が別業態の物販で百貨店に常設出店する動きも見られます。うかい(東京・八王子)が洋菓子店「アトリエうかい」をそごう横浜店に常設出店したのは、レストラン事業で培ったブランド力を焼菓子という持ち帰り商材に転用し、店舗外の販路を新たに開拓する一例です。
構造・原理
背景の一つは制度上の線引きです。政府・与党は飲食料品の消費税を2027年4月から2年間、8%から1%に引き下げる方針を検討していますが、外食はその対象外とされています。一方で冷凍食品は「加工食品」扱いとなり、現行制度でも軽減税率8%が適用されます。同じメニューでも「店内で食べれば10%、冷凍食品として持ち帰れば8%」という税率差が生じるため、外食企業は店舗外の販路を持つことで税制上不利になりにくい収益構造を作ろうとしています。この論点は外食の軽減税率格差や外食・食品税率差拡大問題と直結します。
この構造は市場データにも表れています。ホットペッパーグルメ外食総研の調査によると、2025年度の外食市場規模は前年比2.4%増の3兆7081億円で、2018年度比89.7%までしか回復していません。一方、中食市場は前年比2.6%増の1兆4572億円で、コロナ禍前の119.6%に達しています。2026年4〜7月の最新データでも、外食がコロナ禍前同期比90.8%にとどまるのに対し、中食は前年同期比8.8%増と、回復スピードの差はむしろ広がっています。共働き世帯の増加や節約志向を背景に、家庭内で調理の手間を省きつつ外食的な満足感を得たいという需要が、外食そのものの回復を上回るペースで伸びている構図です。
人手不足や店舗数の伸び悩みを補う手段としても、小売連携や別業態の物販出店は選択肢になりつつあります。外食チェーンにとっては、来店客数の増減に業績が左右されにくい「第二の収益源」を持つ意味があります。税率差という制度的な追い風も、この動きを後押ししています。
単一業態・単一チャネルへの依存を避ける動きは、モスの海外展開やM&A(「おぼんdeごはん」運営会社の子会社化)、うかいの百貨店出店のような多角化戦略とも重なります。値上げが4923品目と過去最多になる一方で、くら寿司やローソンのように値下げ・低価格商品で対抗する動きも出ており、価格戦略自体が二極化しつつあります。外食・中食・内食の境界が薄れつつある構造変化として捉えられ、中食や内食との関係が強まっています。
経営の打ち手
大手のような自社ブランド冷凍食品開発や百貨店・小売流通への直接参入は、個店にとってハードルが高いのが実情です。ただし、規模に応じて取り入れられる方向性はいくつか考えられます。
- 看板メニューをテイクアウトや冷凍販売向けに再設計し、地域のスーパーや物産店、ふるさと納税返礼品への提供など小さく試す