いま何が起きているか
2026年10月時点、中食市場は「拡大」と「淘汰」が同時進行しています。矢野経済研究所の調査では2025年度の日配惣菜・米飯市場が前年度比102.6%の10兆5,218億円、加工惣菜・米飯市場が同102.1%の1兆2,027億円に達し、市場全体は底堅く拡大を続けています。
- 一方で弁当店の倒産は東京商工リサーチ集計で2026年8月末時点83件に達し、昨年通年の89件に迫る過去最多ペース。材料費・光熱費・人件費の高騰が直撃しています
- 倒産が相次ぐ一方、生き残る店には共通点があります。片道150キロを高速を使わず米を仕入れコストを抑える工夫や、フタが閉まらないほどの「デカ盛りから揚げ弁当」で週末1日15万円を売り上げる事例など、仕入れの工夫と量・味での差別化が明暗を分けています
- サンマ不漁の影響も深刻で、大戸屋は「生さんまの炭火焼き」の提供店舗を全体約6割の約200店に制限。卸値は2倍に上昇しました。生鮮食材の調達不安定化は中食の原価構造にも波及します
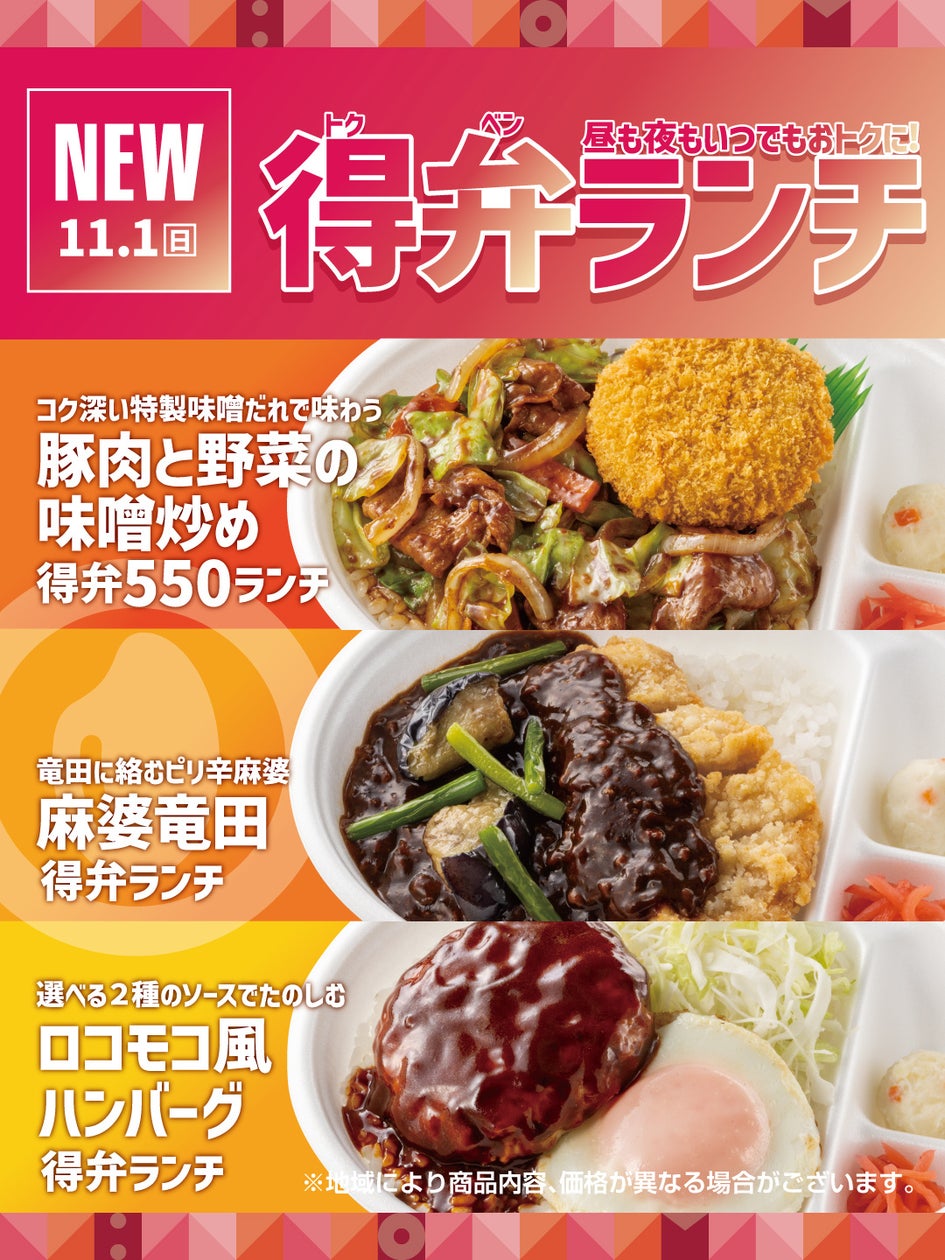
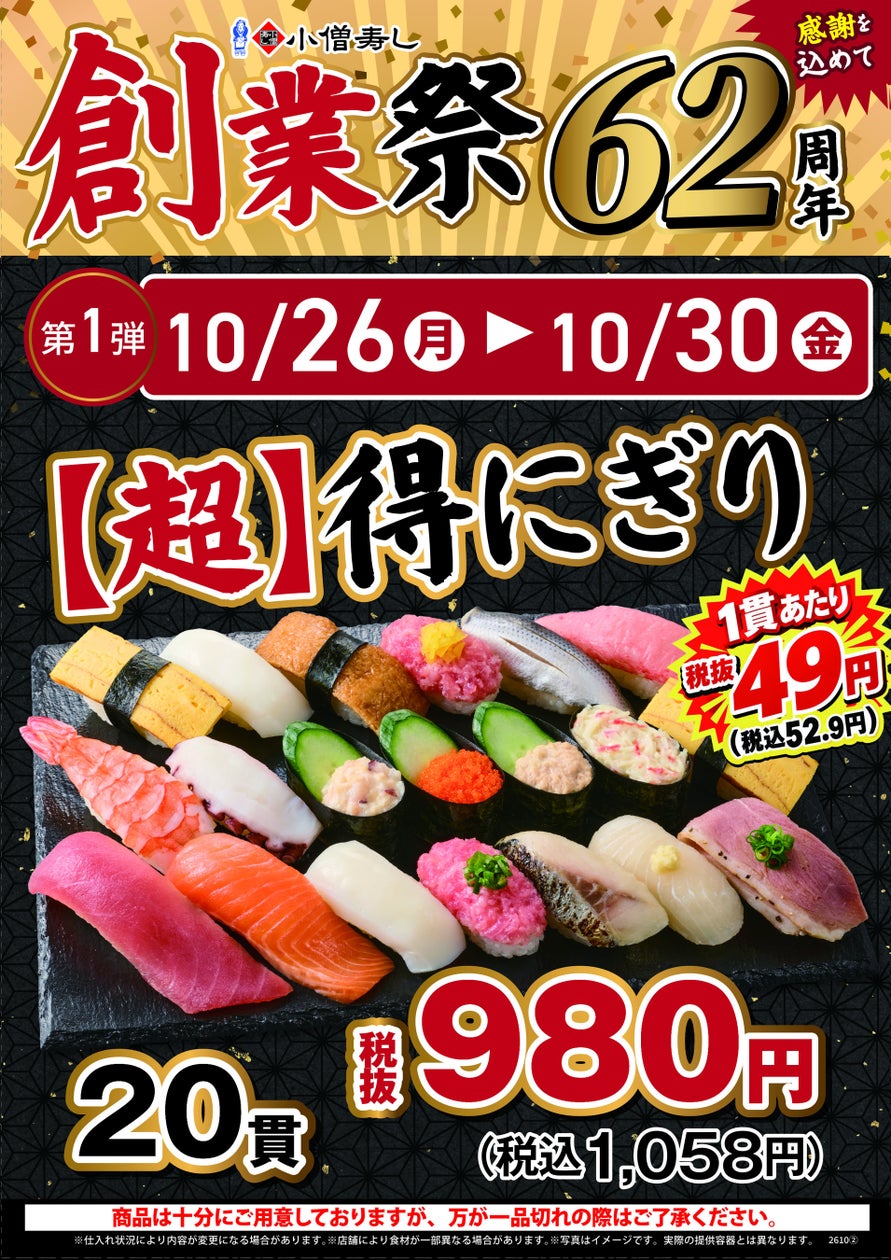
- 大手チェーンは秋の商戦で増量・値下げ合戦を展開しています。ほっともっとは税込550円からの「得弁ランチ」を全時間帯販売に拡大、松屋はテイクアウト惣菜「MATSUYA DELI」13品を一斉値下げ、小僧寿しは創業62周年セールを実施。松のや・魁力屋・ベローチェ・ピザハット・ほっかほっか亭も価格据え置きでの増量企画を同時展開しました
- ローソンでは具材を絞った300円以下の弁当がSNSで話題となるなど、低価格帯ニーズの顕在化も進んでいます
- 老舗料亭「なだ万」の百貨店出店や近江牛専門店カネ吉ヤマモトフーズの惣菜・冷凍食品一貫生産工場稼働など、ブランド力を武器にした新規参入が続く一方、ラーメン「魁力屋」運営のSAKIGAKEは中食事業を売却しラーメン専業に回帰するなど、非中核事業を整理する動きも並行しています
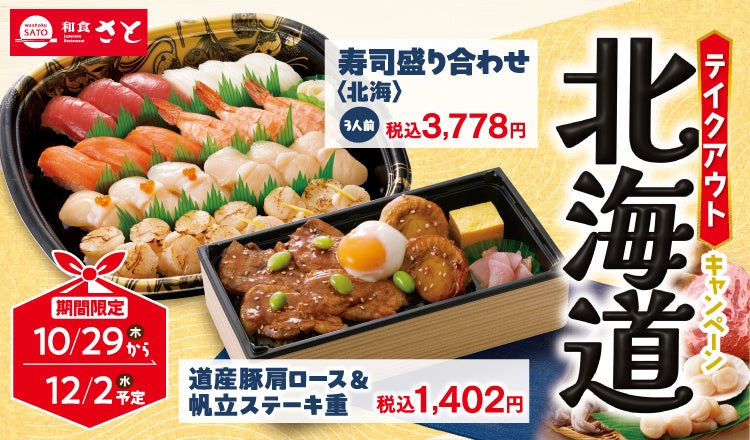
- 丸の内の焼肉専門店「天壇」が弁当5種でテイクアウトに初参入するなど、専門店が中食商材に進出する事例も増えています
- フードデリバリー「menu」が撤退し、フードデリバリー業界再編は最終局面を迎えています。来春見込まれる食料品減税が各社の勝敗を左右する焦点とされています
- ニッスイ子会社の日水物流が不正アクセス被害を受け一時停止していた全17拠点の入出荷業務は通常復旧しました
構造・原理
中食拡大の背景には単身世帯増加や時短ニーズに加え、人手不足による店内オペレーション負荷の回避があります。内食の簡便化と中食拡大は表裏一体で、冷凍食品が「弁当のおかず」から「夕食の主役」へと位置づけを変えている動きもその表れです。
消費税制度の非対称も流れを後押ししています。外食の軽減税率格差は店内飲食据え置き・持ち帰りは減税対象という構図で、来春見込まれる食料品減税がデリバリー・中食各社の勝敗を左右する変数として注目されているのはこの延長線上にあります。
原材料相場は品目ごとに変動が激しくなっています。弁当や国産牛肉、サンマのような生鮮食材の値上がりが続く一方、コメは豊作による在庫過多で下落に転じました。薄利多売型の弁当業は原価のわずかな上昇でも利益を圧迫しやすく、倒産件数の増加はその脆弱性の表れです。外食二極化は中食業態でも進行しており、生き残る店は仕入れの工夫か、量・味でのインパクトか、いずれかの明確な武器を持っています。
高価格帯の冷凍食品やケータリングへの異業種参入、老舗ブランドの百貨店・駅ナカ出店は、この二極化のもう一つの側面です。外食と中食の境界が薄れる中、名店の味という稀少性で勝負する市場が独立したカテゴリーとして育ちつつあります。一方で大手チェーンの秋の増量・値下げ合戦は、物価高の中でも「お得感」を演出し客数を維持しようとする価格競争の側面であり、両者は同じ市場で並走しています。
物流・供給網の面でも脆弱性が表面化しています。ニッスイ子会社のケースのようにサイバー攻撃一つで複数拠点の入出荷が止まるリスク、PHPの脆弱性のようにシステム基盤の問題がネット注文全体を止めるリスクなど、技術・取引先依存のリスクが業界横断で顕在化しています。
経営の打ち手
原材料高騰品目と値下がり品目が混在する局面では、品目ごとにメニュー戦略を分けることが現実的です。
- 仕入れコストを下げる工夫として、仕入れ先や物流ルートを見直す道がある。遠方からの直接仕入れなど、手間はかかっても原価を抑えられる選択肢を検討する余地がある