外食二極化とは
外食業界で進む「大手独り勝ち・個人店淘汰」の構造を指す言葉です。原材料費・光熱費・人件費が上昇するなか、仕入れ力や資本力を持つ大手チェーンは価格転嫁や販促投資で収益を伸ばす一方、体力の乏しい個人店・中小店は値上げが客離れに直結しやすく、廃業・倒産に追い込まれやすい状況が続いています。
2026年10月時点で、飲食店倒産は上半期(1〜6月)で473件と過去最多を4年連続で更新し、8月は月80件と年間最多ペースです。町中華(中華料理店)倒産も1〜7月で22件と15年ぶり最多ペース、焼肉店倒産も1〜8月で29件と過去2番目の高水準にあります。ラーメン店も倒産が再び増加傾向にあり、既存のビジネスモデルを変えられない中堅クラスの店舗が苦境に立たされています。一方、2026年6月期決算ではゼンショー・日本マクドナルド・スシローといった超大手が軒並み好業績を発表し、寿司業態でも千葉拠点のすし銚子丸が2027年2月期第2四半期に営業利益31.5%増と大トロ1貫540円クラスの単価路線で好調を維持するなど、大手・準大手と個人店・中堅店の格差は数字の上でも鮮明になっています(出店・閉店・M&A/大手・チェーン動向)。
構造・原理
二極化が進む背景には、いくつかの構造的な要因が重なっています。
- 仕入れ力の差:大手はスケールメリットで原価上昇を吸収しやすいが、個人店は仕入れ単価の交渉力が弱い
- 価格転嫁力の差:ブランド力や体験価値を持つ大手は値上げしても客離れしにくいが、価格訴求型の個人店は値上げが即客数減につながりやすい
- 業態別の圧力差:焼肉店や町中華のように原価率が高く個人経営が多い業態ほど淘汰が顕著です(焼肉/中華料理)。焼肉店では網交換の有料化(1回100円程度)に踏み切る個人店がある一方、大手チェーンは無料対応を続けるなど、価格転嫁が細部のサービスにまで及んでいます
- 二極化は業態の両端だけでなく「規模の中間層」でも起きています。ラーメン業態では、価格や業態を柔軟に変えられない中堅規模の店舗が特に割を食いやすく、倒産が再増加している実態があります(ラーメン)
- 大手同士でも進む価格帯の分化:2026年6月度の既存店売上高は丸亀製麺・王将フードサービスが客数減で苦戦した一方、大戸屋やいきなり!ステーキは好調でした。回転寿司大手でも、値上げしつつ客数減で営業利益が45.2%減となったくら寿司に対し、スシロー・はま寿司は増収増益を継続し、すし銚子丸も低価格競争とは一線を画す単価設定で営業利益3割増を達成しています。大手であっても価格戦略が曖昧だと「負ける側」に回りかねないことを示しています(回転寿司)
- 淘汰一巡後の寡占化:唐揚げ専門店は乱立期を経て倒産が前年比9割減となり、生き残ったのは100店舗超級のチェーンのみという状況です
- 慣習の是非をめぐる二極化:居酒屋の「お通し」も同様の構図で、不要論と名物化による差別化の両方が併存しています
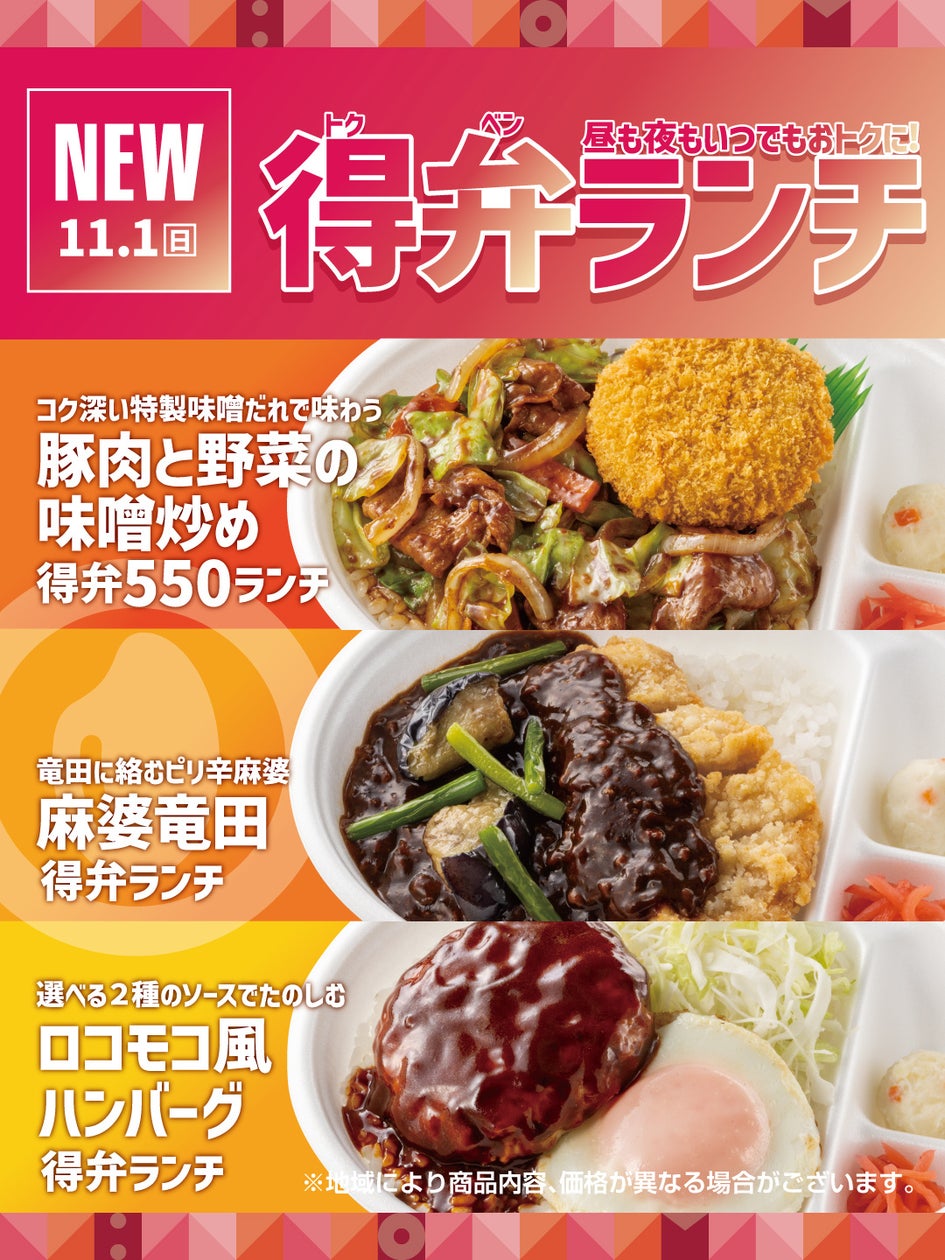
- 価格帯の中抜けと二極戦略:「メリハリ消費」への対応は中食・外食双方で広がっています。ローソンは節約弁当と贅沢弁当を同時展開し、持ち帰り弁当大手のほっともっとも税込550円からの「得弁ランチ」シリーズを時間帯問わず全国約2,416店舗で展開するなど、値ごろ感のある商品を全時間帯の来店機会拡大に使う動きが目立ちます。値ごろ価格帯を厚くして客数を確保しつつ、別ラインで単価を取りにいく手法が大手の標準戦略になりつつあります
- FC・プラットフォームの再編:異業種資本による中小加盟店の子会社化(メガフランチャイジー化)に加え、フードデリバリー市場では出前アプリ「menu」が撤退するなど再編が最終局面を迎えています。来春見込まれる食料品減税が今後の勝敗を左右する焦点になるとみられ、体力のない事業者の選択肢を狭める形で二極化を助長しています。詳細はフードデリバリー業界再編で解説しています
経営の打ち手
個人店・中小店、そして規模だけ維持してきた中堅店が二極化の波に飲み込まれないためには、大手と同じ土俵で価格競争をしない発想が重要です。
- 看板商品への絞り込みで原価管理を徹底し、無理な多店舗展開を避けて1店舗あたりの収益性を高める